
現預金派の損失、「この1年だけ」 で衝撃的な数字
From:奥村尚
東京のオフィスより、、、
日銀の資金循環統計
(2026年3月版)が
6月25日に発表されています。
おおざっぱな表は、
すでに参考図表として
日銀HPから
発表されていますので、
そこから引用しました。
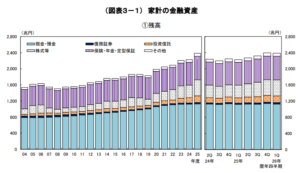
これによると、家計の資産は、
現預金は変化が(ほぼ)ないが、
株式、投信の価値が大きく伸びました。
数字を拾ってみると株式は、
2025年の3月末
209.4兆円から、
2026年3月末は
398兆円になっています。
また、投信も、
2025年の3月末
131.1兆円から、
2026年3月末は
165兆円になっています。
この数字には、
企業の保有は含まれていません。
あくまでも、家計の中の資産です。
ここから、
いろいろなことがわかります。
株式資産は、一人あたり、
どれだけ増えたでしょう?
株式および投信への
投資をしている人口割合は
24.1%(日本証券業協会)です。
日本の18歳以上の総人口は
1億672万人ですので、
24.1%を計算すると、
2572万人ですね。
一人あたりで計算すると、
株式 733万円
投信 132万円
が、増えたことになります。
合計 865万円です。
株式と投資信託へ
投資している人は、
平均すると、
1人あたり 863万円、
資産を増やしたわけです。
2025年3月から
2026年3月までの
1年間での数字です。
凄い金額ですね。
では、株式や投信へ
こうした投資をしていない人は
どうなったでしょう。
日本全体で75.9%
(18歳以上で8100万人)います。
3/4に相当する大多数の人は、
株(もしくは投信)に投資しないので、
資産は増えていないことになります。
実は、増えていないどころではないのです。
減っているんです。
2025年3月末の
家計の現預金は、
1119.3兆円でした。
昨年から今年にかけての
通期のGDPデフレータは
3.4%です。
3.4%のインフレが進んだのです。
2025年の1119.3兆円と
同じ価値の金額は、
1年後の2026年には、
3.4%大きくなっているのですから、
3.4%のインフレ率を考慮して
加算すると算出できますね。
1119.3 x 1.034=1157.4ですから
2026年は1157.4兆円です。
でも実際の2026年3月末の
家計の現預金は、
1126兆円でした。
1126-1119.3=6.7兆円
増えたのですね。
元本1119.3に対して、
0.6%で運用したことになります。
1157.4兆円に増えているべきお金は、
実際には1126兆円にとどまった。
この差額31.4兆円は、
インフレで目減りした金額と
考えられます。
本来、3.4%で運用しないと
同じ価値にならないのに、
0.6%で運用したので、
0.6-3.4= -2.8となり、
2.8%目減りしたことになります。
18歳以上の人口で割って
一人あたりの損失を計算すると、
大人一人あたり、
平均29.4万円は
損しているわけです。
(株式投資をしている人が
現預金で運用することは
ないとすると、
ひとりあたりの損は、
39万円になります)
昨年の、
日本の家計の平均所得は
575万円です。
それをはるかに上回る、
863万円もの金額が、
(評価益ではありますが)
株式と投信の資産効果で
稼ぎ出したことになります。
フローより、
ストックが稼ぐということです。
デフォルメして書くならば、
この1年は、
「株で運用した人は大儲け、現預金で運用した人はマイナス」
であったんですね。
今年も既に
半期を終えようとしていますが、
同じ傾向が続いています。
こうしたインフレ時に、
お金をどう運用すべきか、
数字が物語っていますね。
奥村尚

