
日銀の誘導金利を掘り下げる
From:奥村尚
東京のオフィスより、、、
TVのニュースなどでは、
「金利が上がっている
だから物価が上がる
大変だ」
と騒いでいます。
でも、あまり詳しく
説明していないので、
よくわからないですね。
今後、もう少し上昇を
続けるだろうから、
TVよりは深く
掘り下げておきましょう。
そもそも金利は、
二種類あります。
短期金利と長期金利です。
短期金利は、政府や銀行が
短期的な資金調達をする際に
かかる金利です。
日銀が行う金融政策決定会合では、
短期の中でも最も短期の、
一日だけの金利を決定します。
(これは無担保コールレート、
オーバーナイト物などといいます)
あまり
見る機会がないと思いますので、
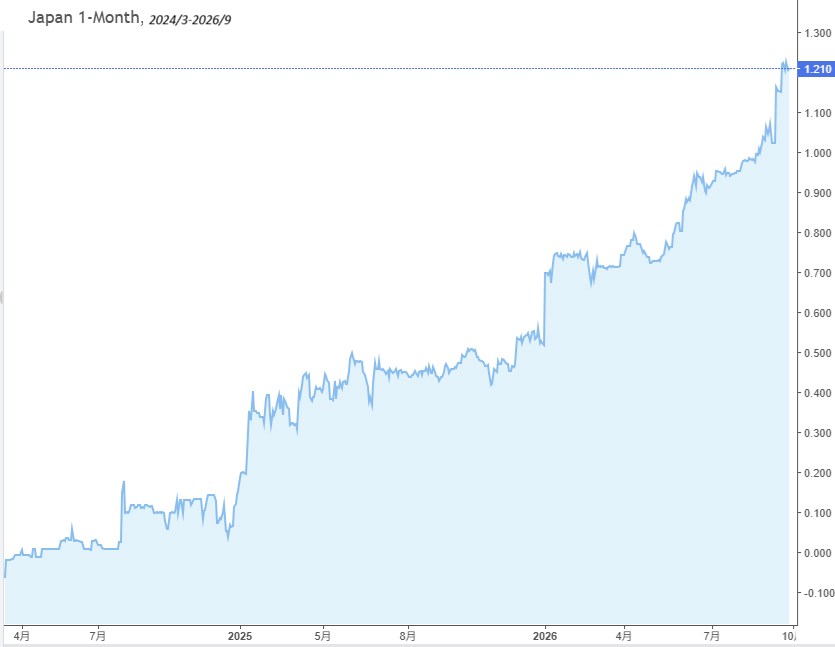
短期金利の推移をみておきましょう。
1か月もの国債利回りの
金利推移です。
インターバンクでつける
金利とは異なり、
国債の取引で結果としてつく
金利なのですが、
これが市場がつける
短期金利です。
階段のようになっているのは、
日銀の誘導金利に連動して、
即日反応している部分です。
1か月もの国債利回りは、
2024年3月には
マイナス金利だったのですが、
今は1.21%です。
金融政策決定会合では、
現在1.25%の金利で誘導する
としています。
市場は、もうこれ以上は
誘導金利は上がらないだろう
と安心しているので、
市場が付ける金利は
誘導金利よりも低い
という見方ができます。
また、お金が(銀行に)余っているので、
金利を下げてでも運用したい
という気持ちの表れでもありましょう。
こんなところから、
世の中のカネ余りを
観察できるのです。
さて、
日銀が主導(指導)する
銀行間の市場、
インターバンクで
取引されるお金は、
必ず誘導金利に従って
取引がされます。
日銀には、市場調節課
という部署があって、
銀行同士の資金の貸し借りを
リアルタイムで監視しています。
市中銀行は、
日銀に設けた口座を通して
貸し借りを行うので、丸見えなんですね。
この金利は、
日銀の誘導水準であり、
絶対的なものではありませんが、
監視のもとで
行われる取引ですから、
逆らう人(銀行)は存在しません。
1日もの金利が上がると、
銀行にとってはそれが
調達コストになりますから、
短期金利は直ちに連動して
引き上げられます。
住宅金利のうち変動金利は、
数か月の期間=短期金利ですので、
日銀が利上げをすると、
直ちに変動金利も上昇する
というわけです。
短期金利は、
1年未満の金利のことをさしますが、
こうして全ての短期金利は、
日銀の誘導金利が上がると、
自動的に上がってゆきます。
ただし、
市場にメカニズムが
作用しますので、
全ての短期金利が0.25%
きっちり上がるわけではありません。
一方、短期金利が上がると、
お金は借りづらくなります。
借りづらいと、
新規投資はしづらい。
むしろ、
銀行金利は上がるので、
お金は預金に回りやすくなります。
お金を預けると、
買いたいものを
我慢するようになる。
お金は借りづらく、
預けやすい状況
=
節約せざるをえない状況
になるのですね。
お金は、
銀行に吸い込まれるように流れます。
市場において、
お金が流れにくくなり、
景気が悪化するんです。
そうすると、
モノが売れなくなり、
物価上昇は抑えられます。
インフレが抑制されるのです。
奥村尚

