
業績好調でも株価が上がらない理由
From:奥村尚
東京のオフィスより、、、
日本企業の
7~9月期の決算発表が、
10月の時点では
3割に満たない程度でしたが
11月になって加速しています。
現段階で、
下方修正は11%
上方修正が37%
据え置きが52%
という見込みです。
上方修正37%
(見込みですが)というのは、
三社に1社以上が上方修正する
ということになり、
パンデミック以降では最大です。
これは、
期初は保守的すぎた予測であり、
収益構造の構造変革で利益率を
改善できた証明です。
ここ半年の、
NK225とPERの推移を
見てみましょう
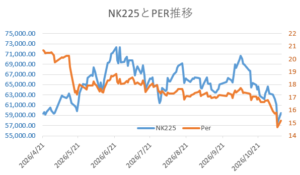
要するに、業績は上昇しているにもかかわらず、
株価はいまひとつなのは、
PERが大きく下落しているからです。
株価 = 稼ぎ(EPS)×買いたい気持ち (PER)
PERは、
11月6日(金)終値ベースで、
14.68となりました。
この水準は、
2025年4月と同じくらいで、
当時は日経平均は3万6千円台で
EPSは2500円程度。
現在のEPSは、3900円台です。
PERは、
ここ半年の推移を見る限り、
みるみる下がってきていますね。
買う気が失せてきた
ということになります。
この半年の平均PERは
17.77です。
EPSは
3912ですので、
日経平均のフェアバリューは、
3912* 17.77= 69,523
と計算できます。
本来、この程度の価値はある、
ということです。
しかもこのEPSは、
これから始まるであろう
上方修正を盛り込んでいません。
しばらくバーゲンが続く
ということになります。
奥村尚

